
שוק של 240 מיליארד דולר: כך צומח המסחר השניוני בהשקעות פרטיות

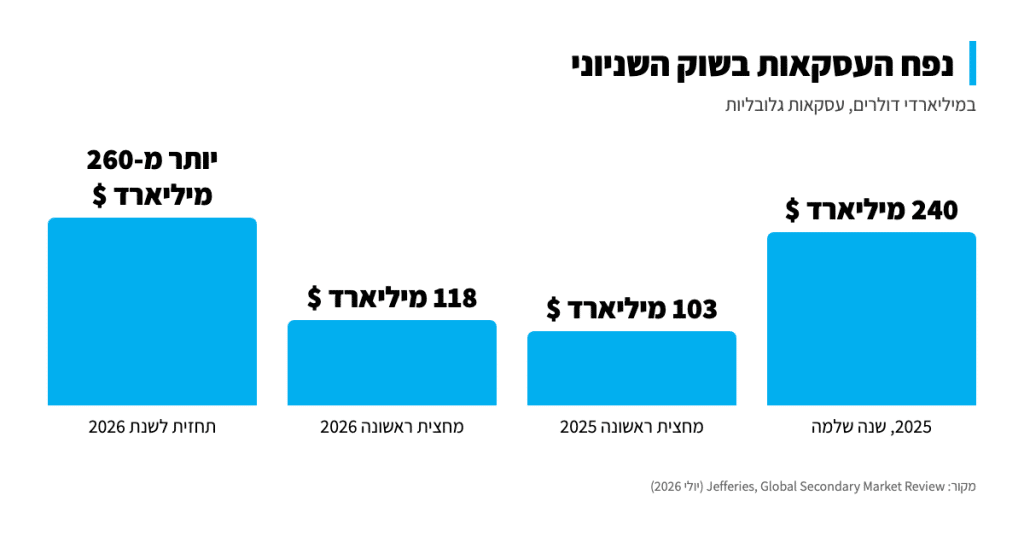
השוק השניוני בהשקעות פרטיות קובע שיא אחרי שיא. ב-2025 הגיע היקף העסקאות בו ל-240 מיליארד דולר, עלייה של 48% בתוך שנה. כך עולה מסקירת השוק של בנק ההשקעות ג'פריס. ב-2026 הקצב רק עלה: 118 מיליארד דולר כבר במחצית הראשונה. השוק השניוני הוא המקום שבו מוכרים החזקה קיימת למשקיע אחר. זה יכול להיות חלק בקרן השקעות פרטית, או מניות בחברה שעוד לא הגיעה לבורסה. המוכר לא צריך לחכות שהקרן תסיים את דרכה.
במקביל לצמיחה קורה דבר נוסף. מורגן סטנלי, גולדמן זאקס, צ'ארלס שוואב ו-EQT קנו פלטפורמות שעוסקות בדיוק במסחר הזה. כל העסקאות האלה קרו בתוך פחות משנה. הגופים האלה משרתים מיליוני לקוחות פרטיים. עכשיו הם קונים את התשתית של שוק שהיה עד לא מזמן נחלתם של מוסדיים בלבד. כדאי להבין מה בדיוק הם קונים, ולמה עכשיו.
השוק השניוני בהשקעות פרטיות בשיא של כל הזמנים
2024 כבר הייתה שנת שיא, ו-2025 עקפה אותה בפער גדול. המחצית הראשונה של 2026 הוסיפה 118 מיליארד דולר, שיא לחצי שנה. זו עלייה של 15% לעומת 103 מיליארד דולר במחצית המקבילה. בג'פריס העלו את התחזית לשנה כולה למעל 260 מיליארד דולר.
גם הכסף שמחכה לעסקאות הבאות ממשיך להצטבר. נכון לסוף יוני, הקרנות גייסו כ-290 מיליארד דולר במיוחד לקניית החזקות בשוק השניוני. זה סכום גבוה מהיקף המסחר בו בשנה שלמה. כלומר, הביקוש לא אמור להיגמר בקרוב.
מה מניע את הצמיחה: נזילות וקרנות המשך
הבסיס פשוט. כסף בקרן השקעות פרטיות חוזר למשקיעים רק כשהקרן מוכרת את החברות שבתיק. המכירה יכולה להיות בהנפקה בבורסה או לקונה אחר. כשהמכירות האלה מתעכבות, המשקיעים נשארים עם שווי על הנייר ובלי כסף ביד. השוק השניוני נותן להם דרך לקבל נזילות בלי לחכות לחלוקות מהקרן. הוא גם מאפשר לאזן מחדש את התיק או להקטין חשיפה.
גם מנהלי הקרנות משתמשים בשוק הזה, דרך קרן המשך. נניח שמנהל מחזיק חברה טובה, וזמן הקרן שלו עומד להיגמר. הוא מקים קרן חדשה ומעביר אליה את החברה. מי שרוצה לצאת מקבל את הכסף שלו, ומי שמאמין בחברה ממשיך איתה. 82 מתוך 100 מנהלי הקרנות הגדולים בעולם כבר עשו לפחות עסקה כזאת. ובמחצית הראשונה של 2026, עסקאות שמנהלי הקרנות יוזמים היו לראשונה מאז 2021 מעל מחצית השוק.
כך הפך השוק השניוני ממוצא חירום לכלי עבודה קבוע. והמשקיעים לא בורחים מהתחום. בסקר של חברת הייעוץ מקינזי השתתפו 300 משקיעים מוסדיים מרחבי העולם. כ-70% מהם אמרו שהם מתכננים לשמור על ההשקעות הפרטיות שלהם או להגדיל אותן.
וול סטריט קונה את התשתית של השוק השניוני
ארבע עסקאות בתוך פחות משנה מספרות את אותו סיפור. מורגן סטנלי קנתה את EquityZen, פלטפורמה למסחר במניות של חברות שעוד לא הגיעו לבורסה. בזמן הרכישה היו בה מעל 800 אלף משתמשים רשומים. צ'ארלס שוואב, מבתי ההשקעות הגדולים בארצות הברית, קנתה את הפלטפורמה המתחרה Forge Global. העסקה הייתה בשווי של כ-660 מיליון דולר.
גולדמן זאקס שילמה 665 מיליון דולר על Industry Ventures. זה בית השקעות שפעיל בשוק השניוני של חברות הון סיכון. EQT שילמה כ-3.2 מיליארד דולר על Coller Capital, מהגופים הגדולים בעולם בעסקאות שניוניות.
המכנה המשותף הוא הלקוח הפרטי. לשוואב לבדה יש כ-38 מיליון חשבונות מסחר פעילים. גוף כזה מחזיק עכשיו גם פלטפורמה למסחר במניות פרטיות. כך הלקוח הרגיל מתקרב להשקעות שעד היום היו בעיקר של מוסדיים ועשירים. השוק השניוני יוצא מחדרי הישיבות. הוא מגיע אל המערכות שבהן אנשים מנהלים את תיק ההשקעות שלהם.
מה זה אומר למשקיע הפרטי
הכסף הפרטי כבר בדרך. לפי מקינזי, קרנות השקעות פרטיות חצי נזילות בארצות הברית גייסו ב-2025 כ-204 מיליארד דולר. זה מעל פי שניים מ-2023. לקרנות האלה נכנסים בסכום קטן בהרבה מהשקעה רגילה בקרן פרטית. גם היציאה מהן אפשרית בחלונות זמן קבועים, בלי לחכות שנים.
חשוב לזכור שבשוק הזה אין מחיר שמתעדכן כל שנייה כמו בבורסה. כל עסקה קובעת מחיר משלה, והוא לא תמיד זהה לשווי שבדוחות. ב-2025, משקיעים בקרנות מכרו את התיקים שלהם בממוצע ב-87% מהשווי הרשום. את הפער בין הערכת שווי למחיר אמיתי מכירים גם מהוויכוח על תמחור מניות הבינה המלאכותית.
למשקיע הישראלי זה לא יגיע כגישה ישירה לעסקאות. מה שכן יגיע, עם הזמן, הם מוצרים של בתי השקעות וגופים מוסדיים. המוצרים האלה יחזיקו חשיפה לשוק השניוני, חלקם דרך הפלטפורמות שוול סטריט קנתה עכשיו. מול מוצר כזה, השאלה הראשונה היא לא כמה הוא הרוויח בעבר. השאלה היא מתי אפשר לצאת, באיזה מחיר, ומי קובע את השווי בדרך.
 שלא תפספסו
